


两月前,我跟大家提示过科技固收+的风险,《现在还持有这类基金的,该注意风险了》。
因为债券积累的那点收益,在科技下跌带来的回撤面前不够看,只要基金经理调仓不及时,一定泥沙俱下。
现在来看,当时的担忧不无道理,我还是太了解国内的一些基金经理了。
上半年被科技猛干、三季度又猛干科技,一来一回,年内下跌2、30个点,比一些股基都夸张。

很希望有朋友当时采纳了我的建议,如果在两月前及时退出,至少能躲过20多个点的下跌。
5只从这轮下跌中
“全身而退”的固收+
基金圈内流行一句话,下跌虽然让人难受,却是检验基金经理水平的好时机。
行情好的时候,谁都会踩油门加速,能平稳过弯才是真本事。
试想一下,要是有固收+上半年能跟上科技行情,下半年又及时控回撤,是不是很能说明问题?
我带着这个标准做了筛选,满足要求的固收+,仅仅只有5只……
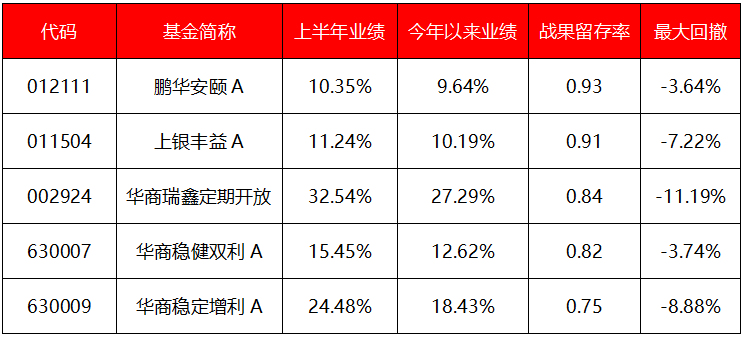
其中最显眼的,应该是华商基金旗下的三只固收+,华商瑞鑫定开、华商稳定增利和华商稳健双利,年内收益均超10%,最高能到27%。
而且更重要的是,这三只产品背后都是同一个基金经理——张永志。
这背后的操作,我要不深扒一下都觉得浑身不得劲。
华商稳健双利,张永志
作为华商基金多资产管理部Boss,张永志的固收投资经验很丰富,管过纯债、固收+和可转债。
他的投资框架,是债券打底、股票进攻+可转债做弹性,三类资产的配比根据相对性价比调整。
看起来很普通,但重剑无锋,不追求花里胡哨的招式,做好最基本的判断,长期也能取得不普通的回报。
以他管理时间最长、已经超过16年的华商稳健双利A为例,任职回报161.25%,年化收益6.07%,全程压着业绩基准和二级债基指数走。
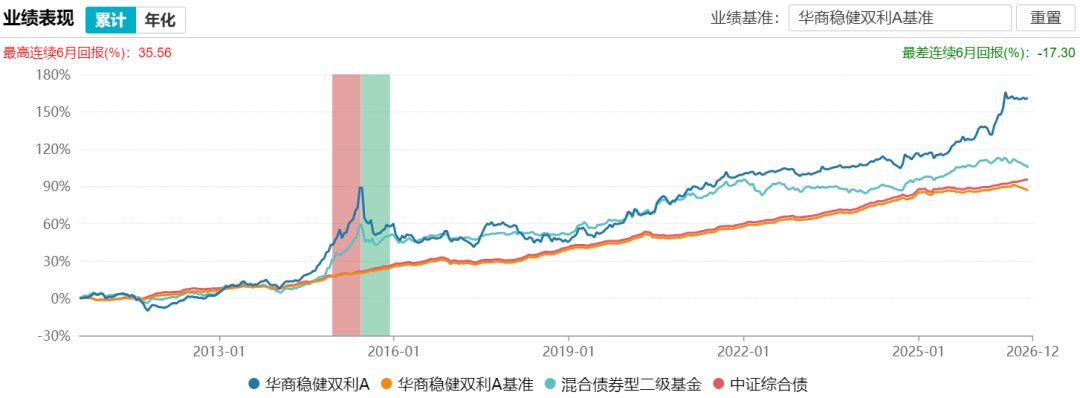
同时,这只基金近5年的最大回撤只有-4.57%,相比同类平均-10.63%,还不到一半。
回顾他今年的操作,有点神来之笔。
受科技回调影响,华商稳健双利A的净值从6月30日开始回撤,但只跌4天就跌不动了,转而小幅震荡。
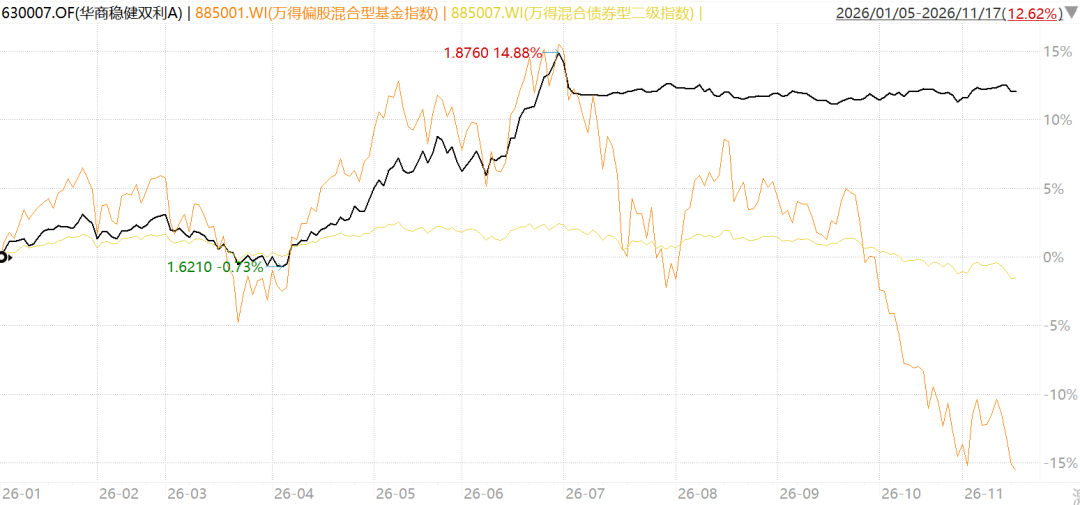
你们也知道,只是调整科技仓位的话,是做不到这种程度的,因为8月科技反弹的时候,红利有补跌。
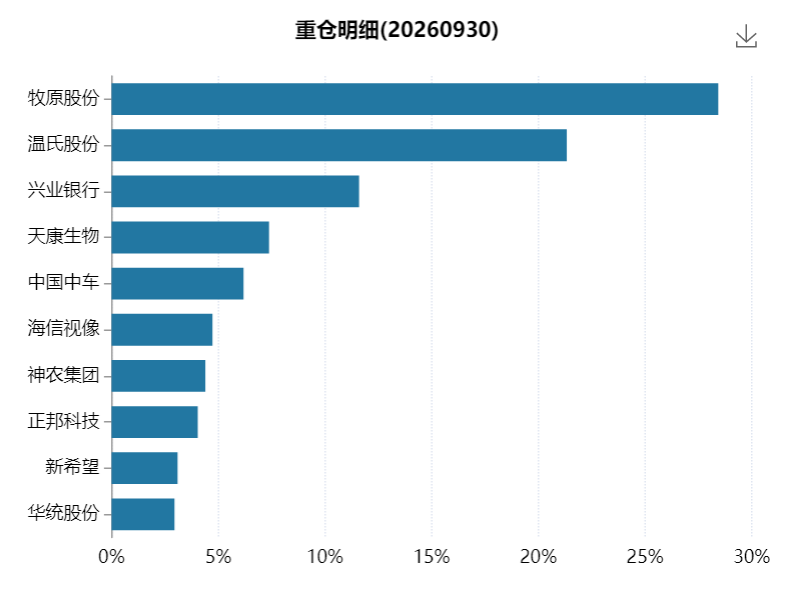
于是我看了他的三季报,股票仓位降低一半的同时,前十大权重股也从清一色的电子、机械,换成农业和大消费(883434)。
不过他没在三季报里说调仓思路,倒是华商基金的官号,月初发布了他对科技成长的看法——
“科技成长的中期逻辑没有被破坏,但不能无差别看多,需要跟踪订单、毛利率、现金流与资本开支的匹配,而非单季收入增速或主题热度。”
鹏华安颐,陈大烨
讲真,看到这只基金能守住收益,有点出乎意料。
毕竟鹏华年初宣传旗下固收+的时候,强调了股票以成长为主,通过抓住时代主线,来获取收益弹性。
但要说弹性,这只基金上半年的收益只有10.35%,比不上重仓AI的固收+,中规中矩。
我看了这只基金的配置情况,上半年持有电子的比例不算高,只占股票仓位的22%左右。
除此之外,还配了电力设备、机械设备和军工(885700)等成长行业,以及有色、交运和化工(850102)。
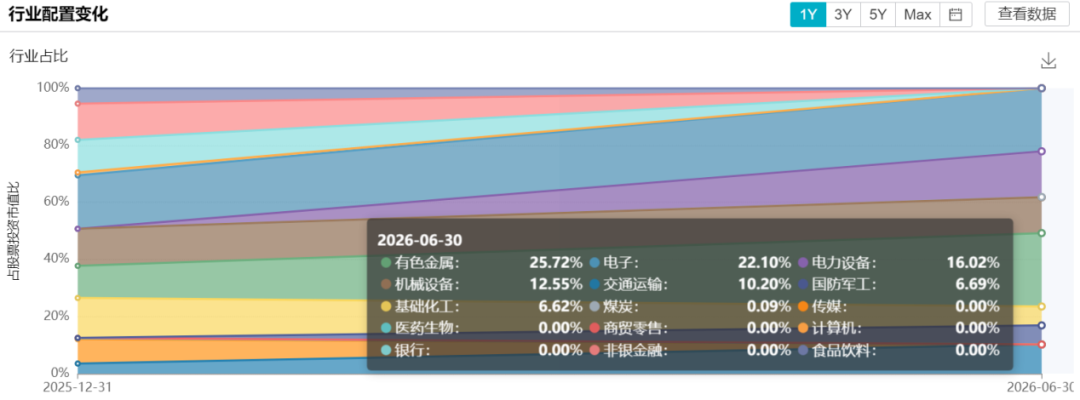
那就不奇怪了。基金策略虽是固收+成长,却不单押一个方向,是偏成长的均衡,所以AI下跌的时候,回撤控制得比较好。
今年三季度,陈大烨其实有减仓科技,并增加AI应用和有色来做对冲,但低估了科技的回撤幅度。
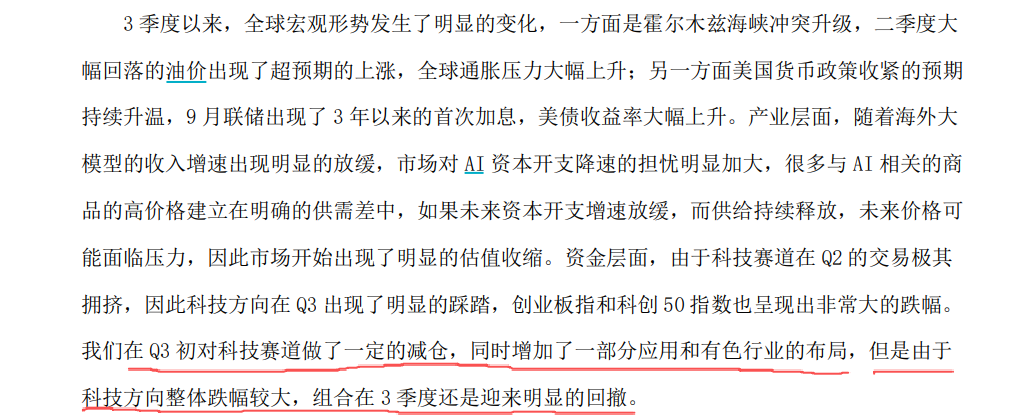
来源:基金三季报
又是一个没料到科技能跌这么惨的,之前有股神、险资以及产业资产,我真好奇了,那到底有谁逃掉了这轮下跌?
说回陈大烨,他是鹏华自主培养的基金经理,固收和混合资产投资经验比较丰富,以固收+成长策略为主,也做出了超额。
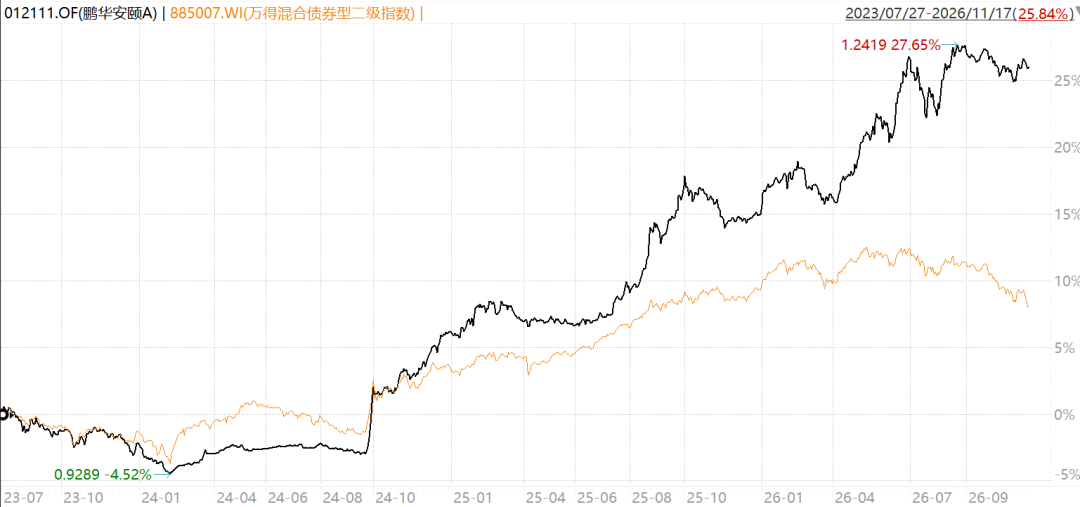
他管理鹏华安颐(012111)以来,逐步做出了相对二级债基指数的超额,尤其是“924”行情开始后,超额收益越来越明显,说明策略是有效的。
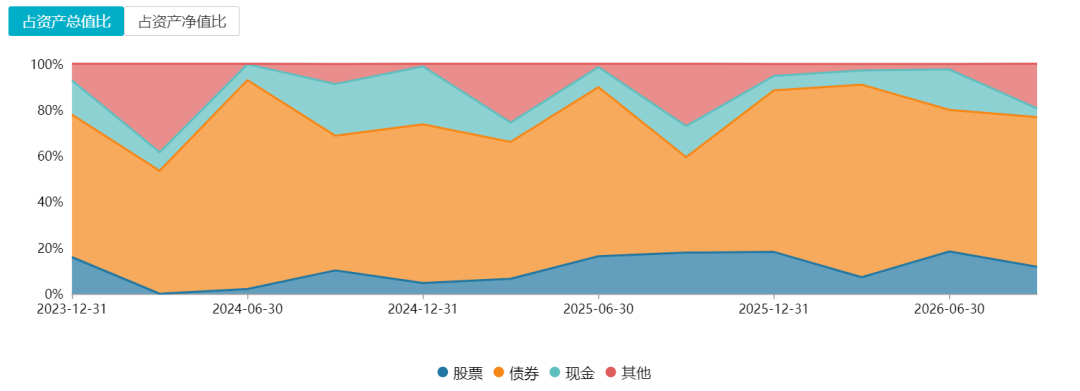
而且他的择时能力也强,24年一季度敢把股票仓位清零,今年三季度也把股票仓位降了7个点,充分发挥了固收+的灵活性,而不是死扛。
上银丰益,高永
上银丰益(011504)给我的感觉和鹏华安颐(012111)类似,上涨的时候比较克制,跌起来也相对可控。
但进一步看基金的配置情况,不是和陈大烨一样的成长均衡,更像张永志那种卡点调仓。
只是高永的调仓更早,二季度就基本把电子仓位清零,转到医药和价值风格上去了。
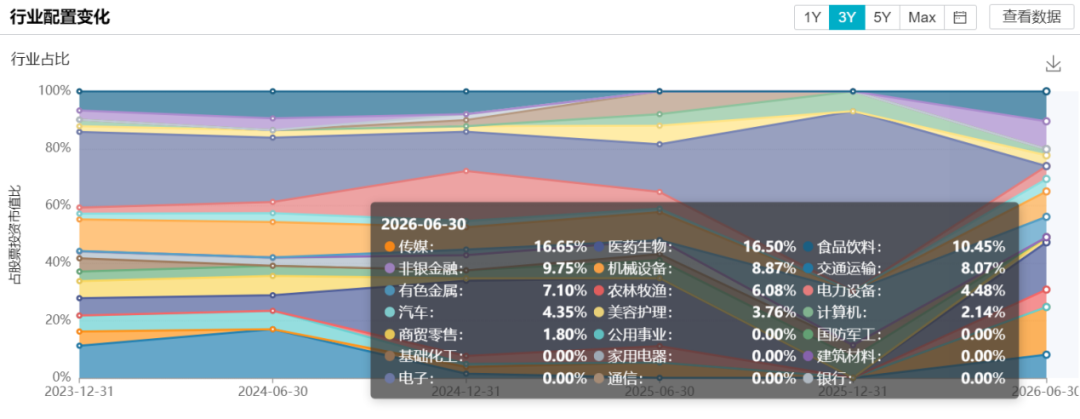
高永的解释是,市场短期内对AI发展格局的定价较为清晰,市场有再平衡的需求,红利和低估值风格的性价比相对增加。

来源:基金2026年中报
有一说一,能在AI最疯狂的阶段逆着人群走,光有嗅觉还不够,还得有极强的定力,挺佩服他这点的。
拉长时间看,高永好像一直是这种顺势而为的风格,会跟着行情调仓权益配置结构。
比如2024年前三个季度,他的持仓偏防御,以大消费为主;
从2024年四季度开始,切换到医药、电力设备和TMT等成长放过,转向进攻。
这种风格的好处,是能跟上市场变化,做顺手了就一直是顺风期,但要判断失误,也会两头挨打。
只能说高永目前做的还算不错,至于未来能不能一直保持手感,还有待观察。
最后再简单说说,我对这次固收+大幅回撤的看法吧。
之前也是推过高波固收+的,一方面,很庆幸没跌得不算多,不然没法跟大家交代。
另一方面,我已经怀疑高波固收+存在的意义了,既然债券收益无法抵消科技下跌的影响,沦为固收-是必然的。
承受不住科技基波动的人,一样扛不住科技固收+的波动,反倒会被固收两字迷惑,买到不适合自己的产品。
“债王”杰夫·冈拉克说过,“在债券上,你赚钱很慢,亏钱很快”。
因为债券的回报主要来自票息,累积起来相对缓慢,但当市场出现利空,债券或者其他资产的价格变动,会一下吃掉票息收益。
说到底,固收投资还是要慎之又慎,把风险控制摆在首位,再考虑收益的事情。


