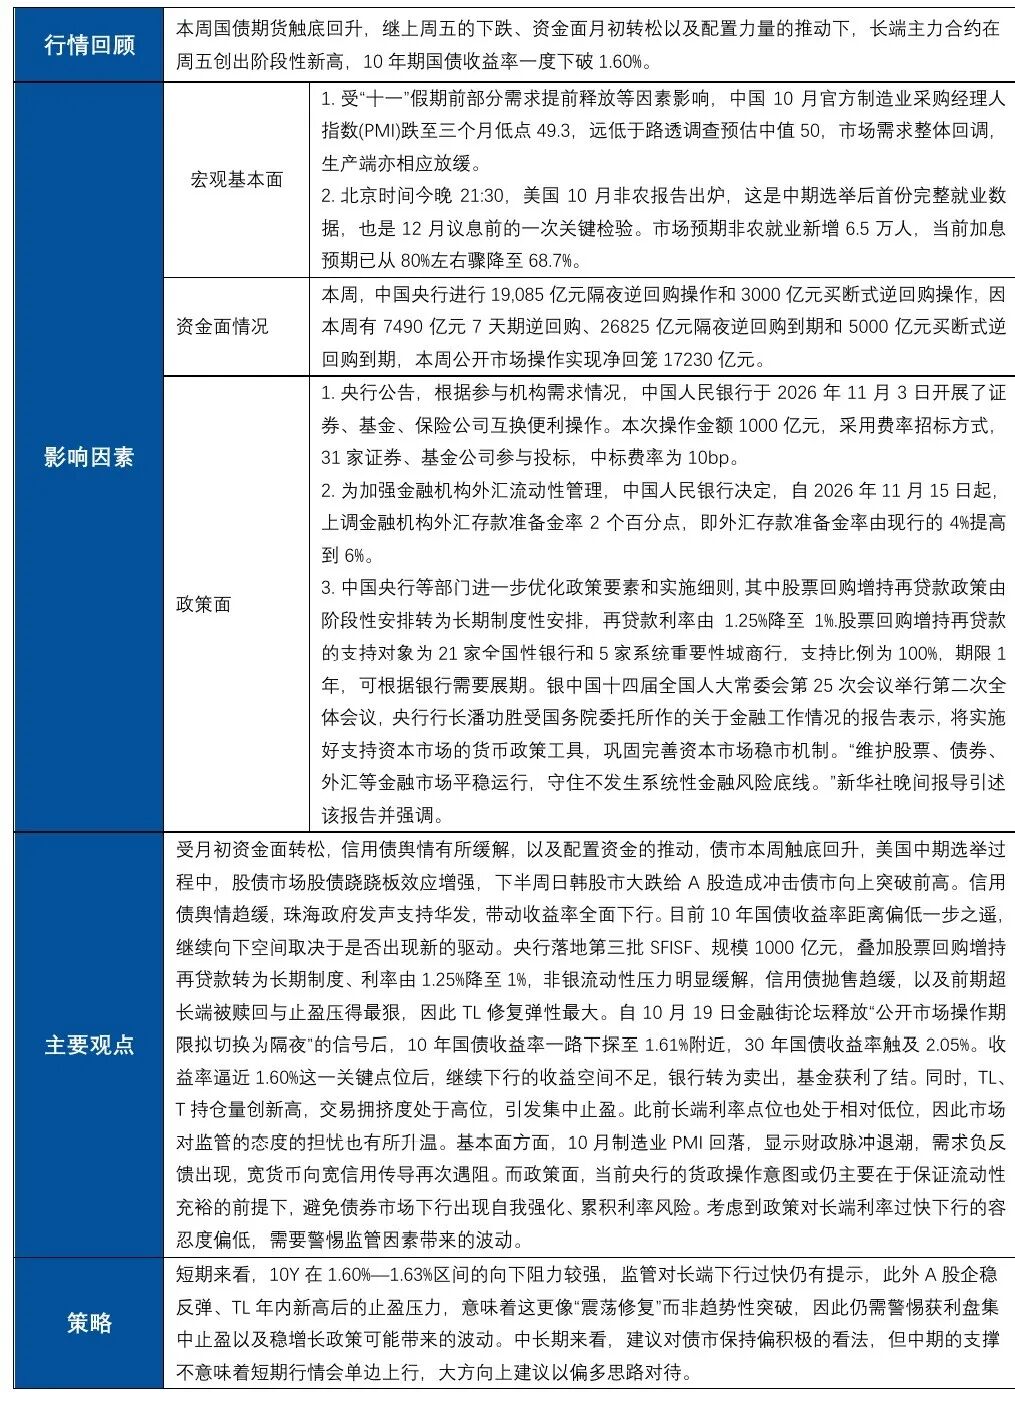
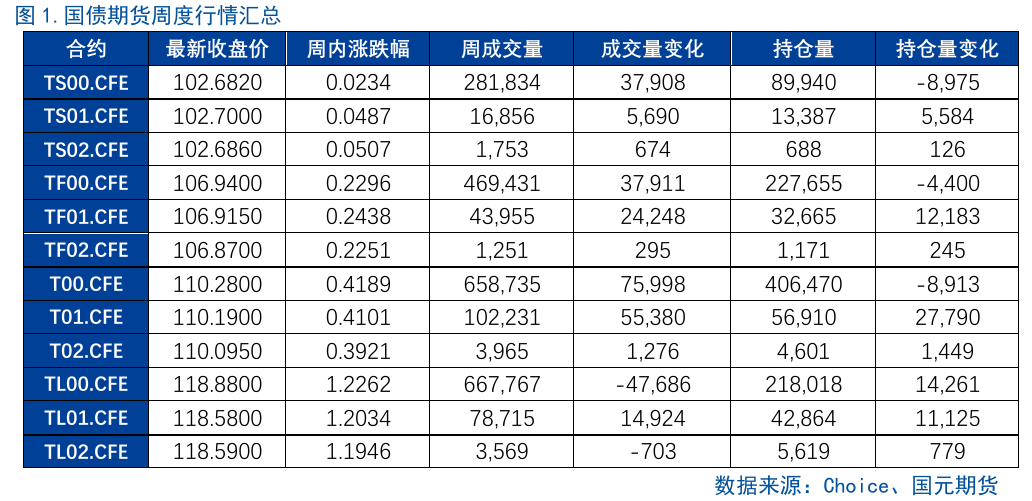
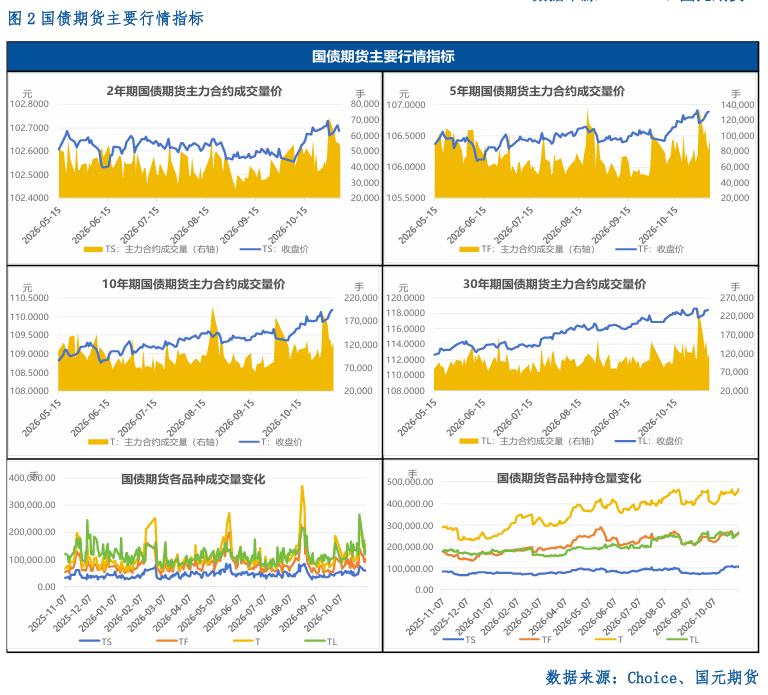
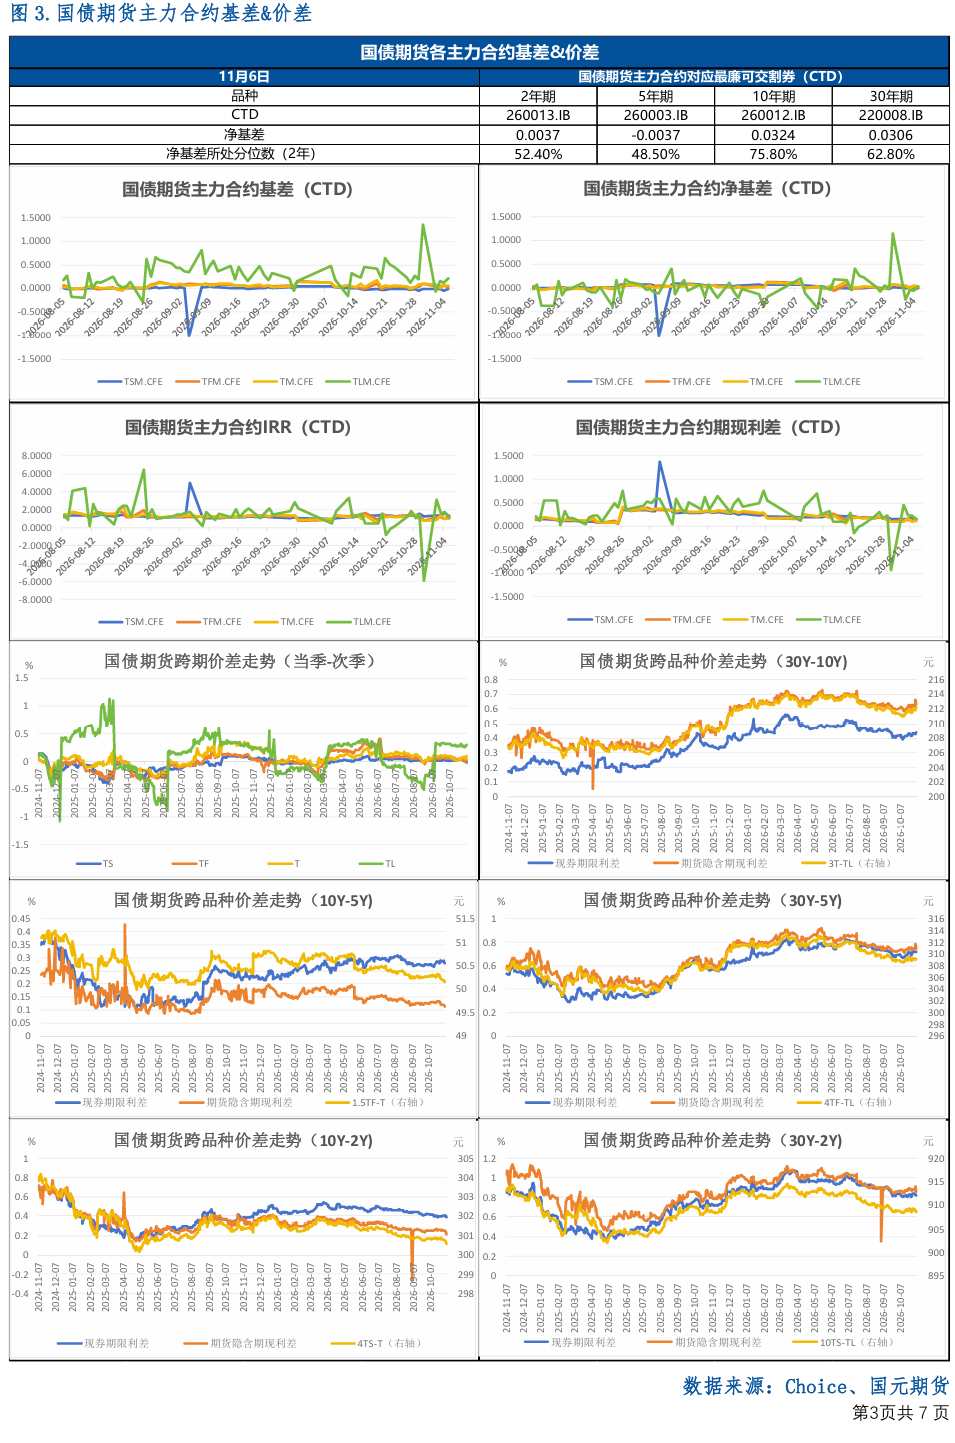
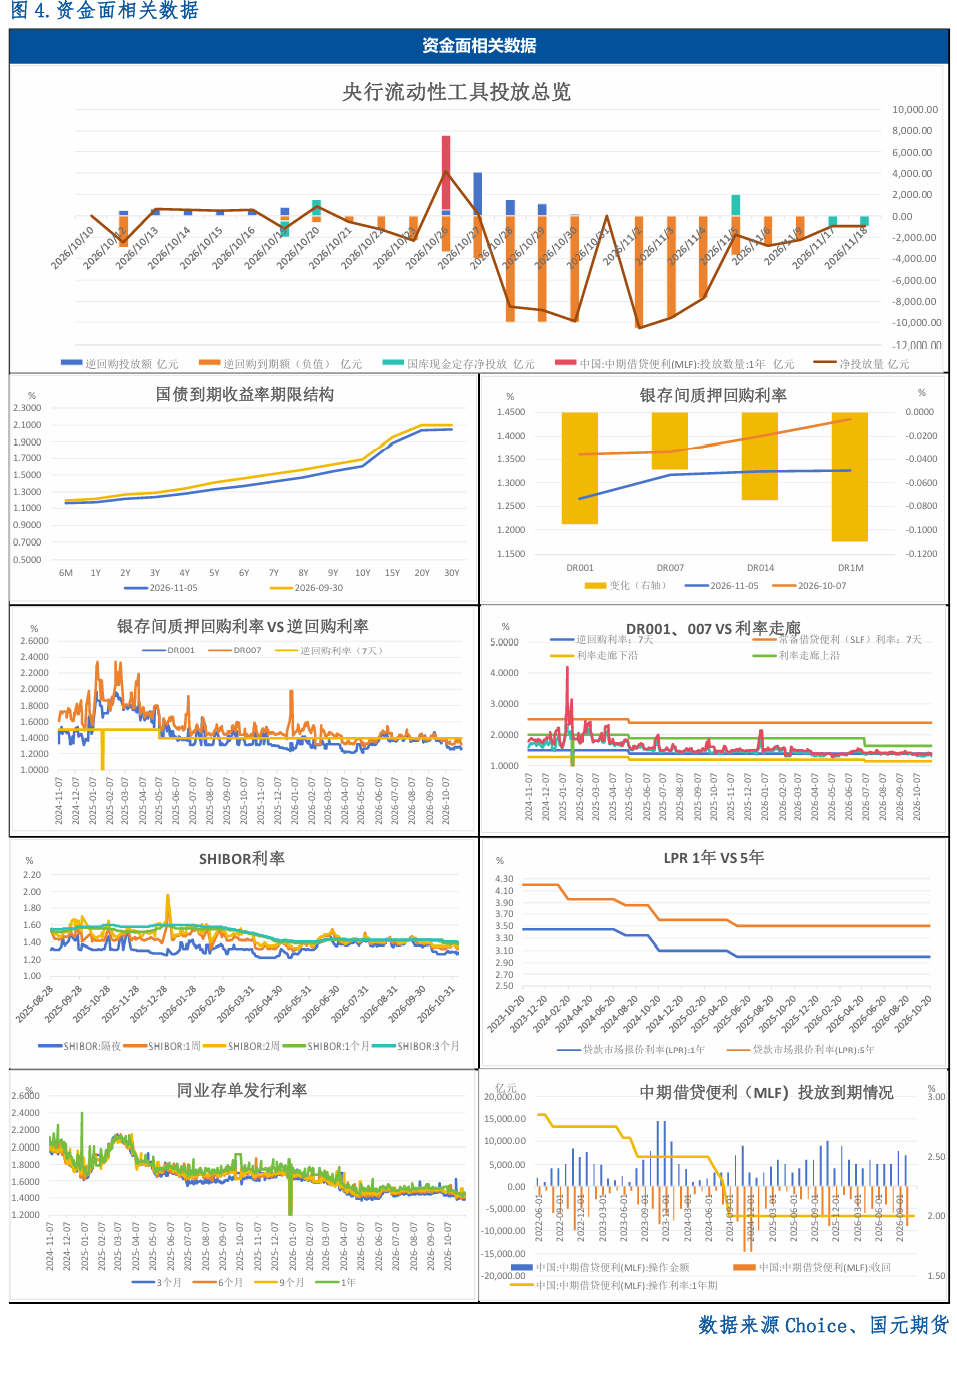
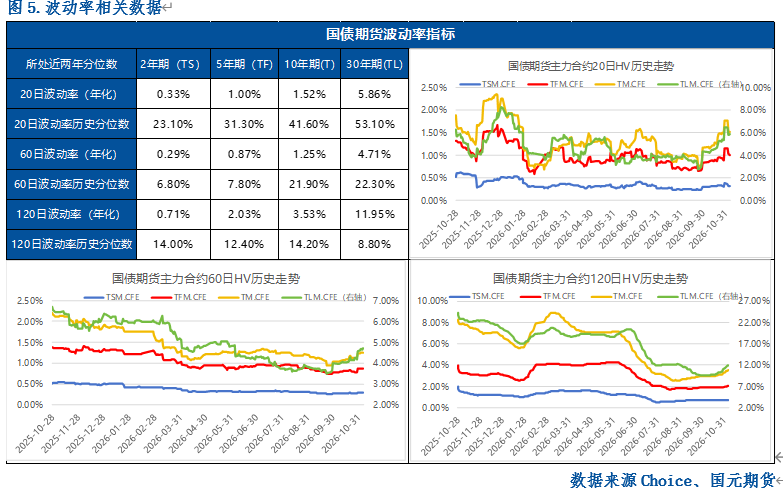
主要观点:受月初资金面转松,信用债舆情有所缓解,以及配置资金的推动,债市本周触底回升,美国中期选举过程中,股债市场股债跷跷板效应增强,下半周日韩股市大跌给A股造成冲击债市向上突破前高。信用债舆情趋缓,珠海(883419)政府发声支持华发,带动收益率全面下行。目前10年国债收益率距离偏低一步之遥,继续向下空间取决于是否出现新的驱动。央行落地第三批SFISF、规模1000亿元,叠加股票回购增持再贷款转为长期制度、利率由1.25%降至1%,非银流动性压力明显缓解,信用债抛售趋缓,以及前期超长端被赎回与止盈压得最狠,因此TL修复弹性最大。自10月19日金融街(000402)论坛释放“公开市场操作期限拟切换为隔夜”的信号后,10年国债收益率一路下探至1.61%附近,30年国债收益率触及2.05%。收益率逼近1.60%这一关键点位后,继续下行的收益空间不足,银行转为卖出,基金获利了结。同时,TL、T持仓量创新高,交易拥挤度处于高位,引发集中止盈。此前长端利率点位也处于相对低位,因此市场对监管的态度的担忧也有所升温。基本面方面,10月制造业PMI回落,显示财政脉冲退潮,需求负反馈出现,宽货币向宽信用传导再次遇阻。而政策面,当前央行的货政操作意图或仍主要在于保证流动性充裕的前提下,避免债券市场下行出现自我强化、累积利率风险。考虑到政策对长端利率过快下行的容忍度偏低,需要警惕监管因素带来的波动。
策略:短期来看,10Y在1.60%—1.63%区间的向下阻力较强,监管对长端下行过快仍有提示,此外A股企稳反弹、TL年内新高后的止盈压力,意味着这更像“震荡修复”而非趋势性突破,因此仍需警惕获利盘集中止盈以及稳增长政策可能带来的波动。中长期来看,建议对债市保持偏积极的看法,但中期的支撑不意味着短期行情会单边上行,大方向上建议以偏多思路对待。
一、周度复盘