



2026年10月26日,彭博社刊发了一篇题为《AI智能体(886099)将逐步接管人类信用债交易员工作》的报道。在这篇报道之前没几天,美国最大的债券电子交易平台Tradeweb刚刚宣布斥资约19.7亿美元收购行业老三Trumid。巴克莱银行(BCS)的分析师紧随其后抛出一份测算报告,预计未来几年美国投资级公司债的电子化与智能体接管比例将从目前的45%一路推高至65%。
看到这组消息,不少金融圈外的人可能会觉得习以为常,毕竟AI替代人力早已不是什么新鲜事。但在圈内人眼里,却长期存在另一种盲目的乐观:大家普遍认为,只有标准化的股票和外汇交易员才会被机器消灭,而稳坐固收交易台(FICC)的信用债交易员,是仅次于顶级量化团队的华尔街金领,靠的是高强度的脑力博弈与人脉盘感,机器根本插不进手。
直到今天,这群债市呼风唤雨的“巨鲸”还享受着堪比足坛巨星的待遇,无论是法国巴黎银行的王牌信用债交易员Hamza Houmaddy,还是在摩根大通(JPM)与瑞银(UBS)集团之间引起哄抢的明星高收益债交易员Julien Ercole,他们每一次跳槽或被大型对冲基金挖角,都会直接登上彭博终端。为了撬动一个手握核心客户询价网络与定价盘感的顶级交易员,华尔街巨头往往要开出数百万乃至上千万美元的买断包,并为此熬过长达数月的带薪竞业禁止期。
为什么这座连猎头都要仰视的“反自动化堡垒”,如今也开始松动了?
当硅基智能体把华尔街的复杂条款拆解得干干净净时,大洋彼岸的中国非标与信用债市场,又会迎来自成一派的何种结局?
01
要理解这次替代为什么反直觉,首先得看清那些享受球星待遇的信用债交易员,到底靠什么拿走天价薪酬。
在股票市场上,无论谁去交易,每一手股票的规格都一模一样,每秒钟有上万笔连续成交,传统的量化交易在二十年前就已经开始接管比赛。
但公司债完全是另一个世界。
一家大型跨国企业,账面上往往同时流通着几十只不同到期日、不同票面利率、不同偿付顺序的债券。更棘手的是,绝大多数公司债并不在公开交易所里撮合,而是靠基金经理和投行做市商在彭博终端的聊天室里一对一询价。
一只冷门的企业债,可能连续两个星期都没有一笔成交。
在过去十年里,华尔街并非没有尝试过用深度学习去啃这块硬骨头。不少对冲基金搬出了长短期记忆网络(LSTM)等时间序列模型,试图预测信用债的价格走势,结果无一例外撞了南墙。
原因很简单:时间序列模型是需要数据来训练的,面对一只半个月才成交一笔的债券,价格曲线在绝大多数时间里都是断流的,模型算出来的全是过拟合的噪音。
人类交易员之所以不可替代,恰恰在于当一只债券没有历史成交价时,一个经验老到的交易员会迅速翻开几百页的《募集说明书》,抠出里面的控制权变更条款或交叉违约触发线;同时在几十个闪烁的聊天窗口里,通过对手方的询价黑话,试探出哪家基金正面临赎回压力急于砍仓。
这种把枯燥的法律文本、行业突发新闻与场外人际博弈揉在一起的综合判断,就是华尔街金领过去引以为傲的护城河。
02
既然传统的量化模型连门都进不去,为什么这一轮的AI智能体(886099)(Agent)却让投行交易台如临大敌?
因为这一轮下场抢饭碗的,不再是只会做数学拟合的时间序列公式,而是能够跨系统阅读文本、调用定价工具并自主跟进工作流的智能体。
在信用债交易台上,最耗费高学历人才精力的第一道工序,叫做契约条款拆解。
一家处于并购重组期的能源(850101)企业,其债券契约里往往藏着极为复杂的资产剥离限制和留置权顺位。以前,哪怕是最熟练的信用研究员,把三百页的英文法律文件啃完、再核对完最新的财报附注,至少也要耗费半天时间。
现在,挂在投行内网的智能体可以在几秒钟内读完所有存续债的募集说明书。当突发新闻爆出发债企业准备出售某项核心资产时,智能体不等价格发生变化,就已经比对完契约第几十条第几款,判断出这一动作是否触发了提前偿付条款,并直接向交易员弹窗报出新的信用利差区间。
更要命的突破发生在询价与打包环节。
近年来,华尔街买方机构越来越喜欢采用“一篮子组合交易”(Portfolio Trading)。一家大型资管公司不再一只一只地买债,而是直接甩给投行一份包含上百只不同公司债的清单,要求在两分钟内给出一个打包一口价。
清单里只要掺杂着十几只几个月没成交过的冷门债券,人类交易员根本来不及逐一核查底细,传统量化模型也会因为数据缺失直接报错。
而现在的智能体则会一边调用传统的机器学习定价引擎处理高流动性债券,一边像人类老手一样,自动去检索那十几只冷门债券的同行业替代券、翻阅昨晚刚出的行业电话会纪要,再结合聊天室里对手方的历史持仓偏好,在几十秒内拼凑出一份完整的风险定价方案。
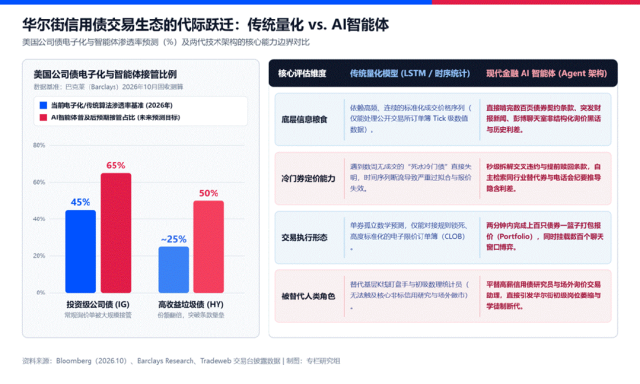
当智能体接管了从“啃法律合同、盯聊天窗口”到“一篮子打包报价”的整条流水线,投行交易台的人力结构必然随之发生剧烈断层。
按照巴克莱的测算,未来高达65%的投资级债券和一半的高收益债将彻底交由电子化平台与智能体处理。投行不再需要招募大批名校毕业的初级交易员去干询价和整理利差表格的苦活,而是改招少量的量化工(850102)程师,像带徒弟一样每人管理几个AI智能体(886099)。
03
这副图景对于华尔街投行压缩成本来说是每秒的,但也留下了一个无人能解的远期悖论:像Houmaddy或Ercole这样身价千万的资深交易员,其处理极端危机的盘感,恰恰是在入行前五年成千上万次枯燥的日常询价中喂出来的。当底层65%的常规单子全被机器吃干抹净,十年之后,当市场再次遭遇流动性枯竭的崩盘时刻,那些能拍板接住百亿级砸盘的人类老手,又该从哪里长出来?
如果我们把视线从纽约移开,投回我们自己的信用债与非标债权市场,一个更耐人寻味的衍生问题就浮出了水面:
既然AI智能体(886099)连华尔街最复杂的非标公司债都能攻破,如果把它原封不动地搬到国内的城投债、非标政信之类市场里,它还能大杀四方吗?
答案恐怕会让技术狂热者大失所望。
AI智能体(886099)在华尔街之所以无往不利,有一个隐含的制度前提:华尔街的“非标”和“博弈”,归根结底仍然是写在纸面上的博弈。
无论高收益债的条款设计得多么刁钻,一锤定音的依然是招募说明书里的白纸黑字,以及破产法庭上严格按顺位清偿的判例。智能体只要具备顶级的自然语言理解与逻辑推理能力,就能把这套复杂的文字游戏(881275)通关。
但它读不懂的,是账本之外的另一套运行规则,而我们自己相当一部分信用债与非标资产的定价核心,恰恰在于“不落文字的隐性担保与多方博弈”。
技术正在毫不留情地碾碎全球金融金领的脑力溢价,但它唯独无法替代那些拒绝被写进代码与合同里的人与人之间关系。
在算力彻底接管标准契约的时代,越是依赖“纸面规则”的聪明人越容易被算法平替,反倒是那些长于处理“条款之外事务”的江湖老手,意外地拥有了连大模型也无法攻破的最后一道防线。


