【国债期货】权益市场调整背景下债市保持偏强格局

2026-10-19 08:47:37
作者:霍柔安
分享
AIME

问财摘要

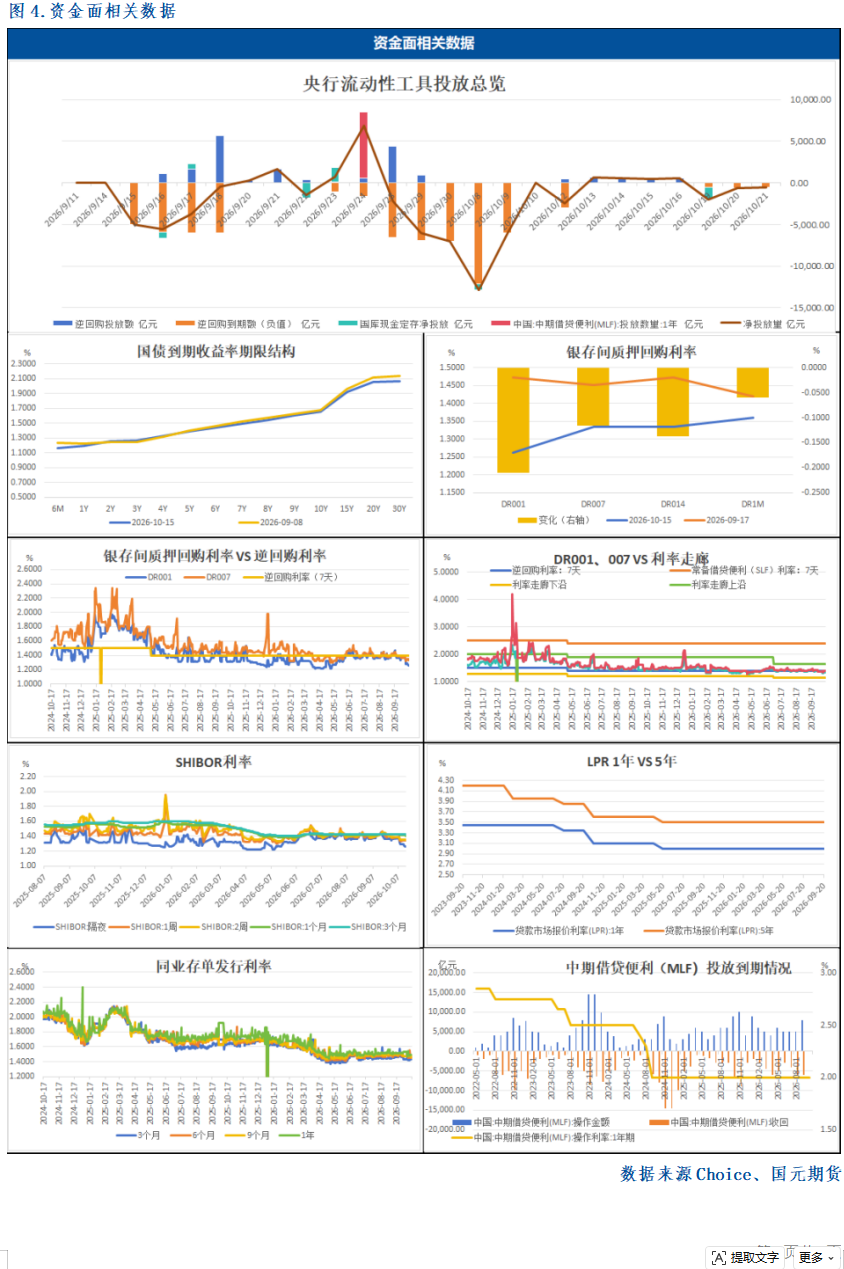
1、近期在权益市场调整的背景下,国债期货保持偏强的格局。央行宣布15日增量续作2000亿元6个月买断式逆回购,10年国债现券收益率下破1.65%关键点位,超长端国债向上突破,但由于供给压力仍存,四季度多空交织,债券向上遇到较强压力,开启震荡格局。央行9月净买入国债规模扩大至1000亿元,情绪上利好债市,但与此同时,财政部定调加大逆周期调节力度,加力扩大内需”,并宣布5500亿元地方债务结存限额,这是9月继PSL降息和房贷贴息消息落地后再度释放稳增长信号。本次地方债务结存限额高于往年叠加年内剩余1万亿新增专项债待发,因此供给压力也依然存在,整体上10月债市多空交织,预计维持区间震荡格局。 2、内需弱修复+“资产荒”格局延续,配置盘逐渐成为市场稳定器,形成较强支撑。但同时10月上旬缴税高峰和政府债集中缴款也会带来资金面扰动,推高止盈动力。资金面层面,央行的货政操作意图或仍主要在于保证流动性充裕的前提下,避免债券市场下行出现自我强化、累积利率风险。 3、进入四季度后,初期债券收益率进一步下行的概率较大,尤其是10月及11月。策略:中期支撑虽然存在,不意味着短期行情会单边上行,连续上涨后,部分机构也可能在长假前降低仓位、兑现收益。后续需关注跨季资金价格、配置资金入场力度及股债之间的资金流向,警惕获利盘集中止盈带来的波动,大方向上建议以偏多思路对待。
免责声明 内容由AI生成
文章提及标的

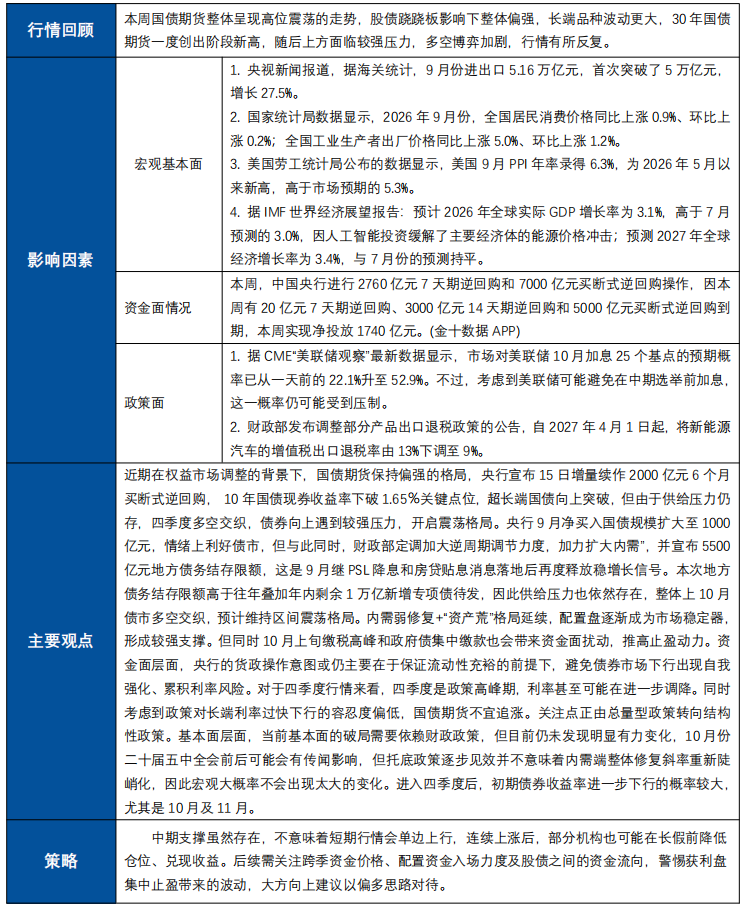
主要观点:近期在权益市场调整的背景下,国债期货保持偏强的格局,央行宣布15日增量续作2000亿元6个月买断式逆回购,10年国债现券收益率下破1.65%关键点位,超长端国债向上突破,但由于供给压力仍存,四季度多空交织,债券向上遇到较强压力,开启震荡格局。央行9月净买入国债规模扩大至1000亿元,情绪上利好债市,但与此同时,财政部定调加大逆周期(883436)调节力度,加力扩大内需”,并宣布5500亿元地方债务结存限额,这是9月继PSL降息和房贷贴息消息落地后再度释放稳增长信号。本次地方债务结存限额高于往年叠加年内剩余1万亿新增专项债待发,因此供给压力也依然存在,整体上10月债市多空交织,预计维持区间震荡格局。内需弱修复+“资产荒”格局延续,配置盘逐渐成为市场稳定器,形成较强支撑。但同时10月上旬缴税高峰和政府债集中缴款也会带来资金面扰动,推高止盈动力。资金面层面,央行的货政操作意图或仍主要在于保证流动性充裕的前提下,避免债券市场下行出现自我强化、累积利率风险。对于四季度行情来看,四季度是政策高峰期,利率甚至可能在进一步调降。同时考虑到政策对长端利率过快下行的容忍度偏低,国债期货不宜追涨。关注点正由总量型政策转向结构性政策。基本面层面,当前基本面的破局需要依赖财政政策,但目前仍未发现明显有力变化,10月份二十届五中全会前后可能会有传闻影响,但托底政策逐步见效并不意味着内需端整体修复斜率重新陡峭化,因此宏观大概率不会出现太大的变化。进入四季度后,初期债券收益率进一步下行的概率较大,尤其是10月及11月。

策略:中期支撑虽然存在,不意味着短期行情会单边上行,连续上涨后,部分机构也可能在长假前降低仓位、兑现收益。后续需关注跨季资金价格、配置资金入场力度及股债之间的资金流向,警惕获利盘集中止盈带来的波动,大方向上建议以偏多思路对待。

一、周度复盘
二、国债期货指标

写作日期:2026年10月16日

分析师

免责声明:风险提示:本文内容仅供参考,不代表同花顺观点。同花顺各类信息服务基于人工智能算法,如有出入请以证监会指定上市公司信息披露平台为准。如有投资者据此操作,风险自担,同花顺对此不承担任何责任。
homeBack返回首页
不良信息举报与个人信息保护咨询专线:10100571违法和不良信息涉企侵权举报涉算法推荐举报专区涉青少年不良信息举报专区

浙江同花顺互联信息技术有限公司版权所有

网站备案号:浙ICP备18032105号
证券投资咨询服务提供:浙江同花顺云软件有限公司 (中国证监会核发证书编号:ZX0050)
AIME