


汇通财经APP讯——周四(10月15日)欧洲时段,两个交易日内美元指数一度触及18个月新高,但随后行情反转,展开回落,目前日内下跌0.44%,报102.05。
同时近期美债迎来买盘,10年期国债收益率下行至5.055%,30年期收益率跌至5.391%,双双来到三周低位。
本周交易的核心关键在于美债收益率回落交易,或者说美债的抄底交易,本次美债行情除了市场小幅下调美国长期经济增速预期外,核心是10月加息预期快速降温以及美股的避险买盘。
本轮CPI上行主要由能源(850101)价格的外部地缘冲击驱动,并非薪资带动的内生通胀,叠加零售销售“名义虚高、实际消费(883434)走弱”,市场判断美联储无需立刻收紧。
同时AI板块债务担忧带来美股大跌,避险买盘涌入债市,叠加前期美债空头集中平仓,共同推动美债收益率下行。
欧元、英镑借机反弹,欧元从阶段低点回升至1.1207,单日涨幅接近两个月最大。
市场资金转向避险,AI板块债务担忧压制风险资产,资金涌入美债,收益率下行削弱美元的利差优势,叠加前期美元多头持仓拥挤,触发多头获利了结。
法兴首席外汇策略师Kit Juckes点评,当前市场处于多空拉锯格局。
美元前期涨幅巨大、多头头寸过于拥挤,本身就存在回调诉求,但经济数据又随时可以扭转行情;在零售、PPI数据落地前,汇率大概率维持震荡反复。

CPI短暂推升加息预期,美联储官员表态迅速降温
9月CPI同比走高一度将市场10月加息概率快速拉升至50%。
但多位美联储官员集体释放偏谨慎论调,戴利、鲍曼均提出,需要等待更完整的经济信号,10月无需立刻加息,导致市场快速下调当月加息押注。
澳新银行亚洲研究主管Khoon Goh分析,尽管CPI小幅强于预期,但数据力度不足以迫使美联储在10月立刻加息。叠加10月议息会议临近中期选举,政策层面倾向观望,市场不会激进定价10月加息。
交易员解读,本轮通胀反弹主要来自汽油等能源(850101)价格的外部冲击,并非美国国内经济过热催生的内生通胀,不足以迫使美联储仓促收紧。
零售销售名义数据超预期,消费基本面暗藏隐忧
美国零售销售环比上涨0.8%,表面强于预期,但增长主要由汽油涨价拉动,属于价格效应,并非商品实物购买量提升。
剔除汽油、汽车等项目后的核心零售仅小幅上行,增速明显走弱。
薪资持续下滑,居民实际购买力承压,消费(883434)更多依靠消耗储蓄、使用先买后付信贷工具维持。
美国银行(BAC)研究所数据显示,“先买后付”使用率上升,近五分之一相关家庭欠款超过500美元,消费(883434)压力逐步向家庭部门传导。
低收入群体消费(883434)趋于保守,褐皮书也印证多数区域消费(883434)增长乏力。
这种靠涨价支撑的消费(883434)韧性可持续性较差,宏观经济学家预判三季度消费(883434)者支出年化增速约3.4%,低于二季度3.8%,后续内需放缓风险上升,限制美元上行空间。
美联储褐皮书消费信号
美联储《褐皮书》调研指出,全美多数辖区8月下旬至10月上旬消费(883434)支出几乎没有变化,低收入顾客消费(883434)行为更加谨慎,印证消费(883434)内生动力正在减弱。
这一线下企业调研结果,进一步佐证机构对消费(883434)后劲不足的判断。
总结:
本次美元回落,核心逻辑不是通胀压力消失,而是市场看穿了数据的结构性特征:能源(850101)外生推高物价,但内需与薪资走弱,内生通胀动力不足。
机构普遍共识:市场等待美联储官员沃什在曼谷IMF与世行年会的发言,用来进一步判断美联储利率路径,相关讲话将持续主导美元、美债行情。
美债收益率下行,美国相对海外的利差优势减弱,叠加拥挤多头平仓,美元自高位回撤。
短期美元将在通胀风险与内需放缓两大力量之间反复博弈。
技术面:之前文章持续提示美元指数处于量度涨幅压制,大概率展开回调,不知道读者是否有把握住机会,目前关注101.8附近支撑。
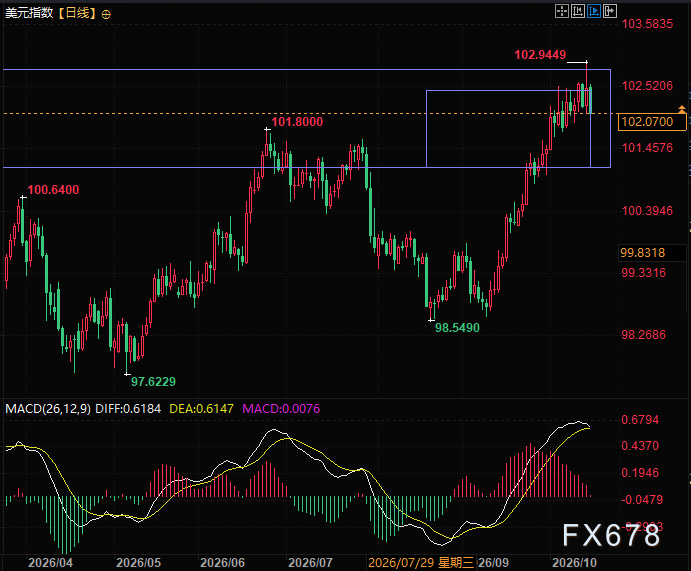
(美元指数日线图,来源:易汇通)
北京时间21:34,美元指数现报102.05。


