


汇通财经APP讯——美元周五延续对主要货币的跌势,美元指数(DXY)在亚洲交易时段回落至102.02附近,跌幅约为0.1%。此前,美元未能突破年内高点102.54,周四尾盘出现明显抛售,显示高位获利了结压力正在增加。与此同时,美国10年期国债收益率从周四触及的5.35%回落至5.23%左右,削弱了美元短线的利率支撑。
从主要货币表现来看,美元对澳元和新西兰元的跌幅均约为0.24%,对瑞郎下跌约0.21%,对欧元、英镑和加元则分别下跌约0.12%、0.08%和0.08%;美元兑日元逆势上涨约0.08%。这表明美元回落并非所有货币对同步变化,市场仍在根据各经济体的政策前景、增长预期及风险偏好进行差异化定价。
美国国债收益率回落,与能源(850101)市场风险情绪的变化密切相关。美国总统唐纳德.特朗普表示,美国不会在11月3日中期选举前对伊朗发动攻击,并称美伊双方正在进行富有成效的讨论。这一表态缓解了市场对短期军事冲突升级的担忧,推动原油价格从此前高位回落。能源(850101)价格涨势放缓,有助于暂时减轻市场对通胀进一步升温的担忧,也使部分投资者重新评估美联储继续加息的必要性。
不过,美伊释放对话信号并不意味着地缘风险已经消失。如果霍尔木兹海峡航运再次受到干扰,或能源(850101)设施面临新的供应风险,油价仍可能迅速反弹,并重新推高通(QCOM)胀预期。对于美元而言,这种影响存在两面性:能源(850101)价格上涨可能提高美国通胀与利率预期,为美元提供支持;但如果高能源(850101)成本加剧经济压力,引发市场避险或增长担忧,美元走势也可能受到其他因素影响。
货币政策仍是决定美元中期方向的核心变量。当前市场仍预期美联储在今年剩余时间内至少加息一次,反映出投资者并未完全排除进一步收紧政策的可能。美联储官员此前强调,若通胀持续高于目标水平,进一步加息可能仍有必要,但政策行动的节奏将取决于经济数据。这意味着美元短期回落更多体现收益率调整和高位获利了结,并不足以证明美元的中期强势已经结束。
接下来,市场焦点将转向美国9月消费(883434)者价格指数(CPI)。通胀数据将直接影响市场对美联储年内政策路径的判断。如果整体及核心CPI高于预期,投资者可能重新提高加息定价,推动美国国债收益率反弹,并为美元提供新的上行动力。若通胀低于预期,市场则可能降低对进一步加息的押注,美元和收益率或继续承压。需要注意的是,能源(850101)价格变化可能显著影响整体CPI,但核心通胀及服务价格走势同样重要,单一指标未必足以决定美联储的最终选择。
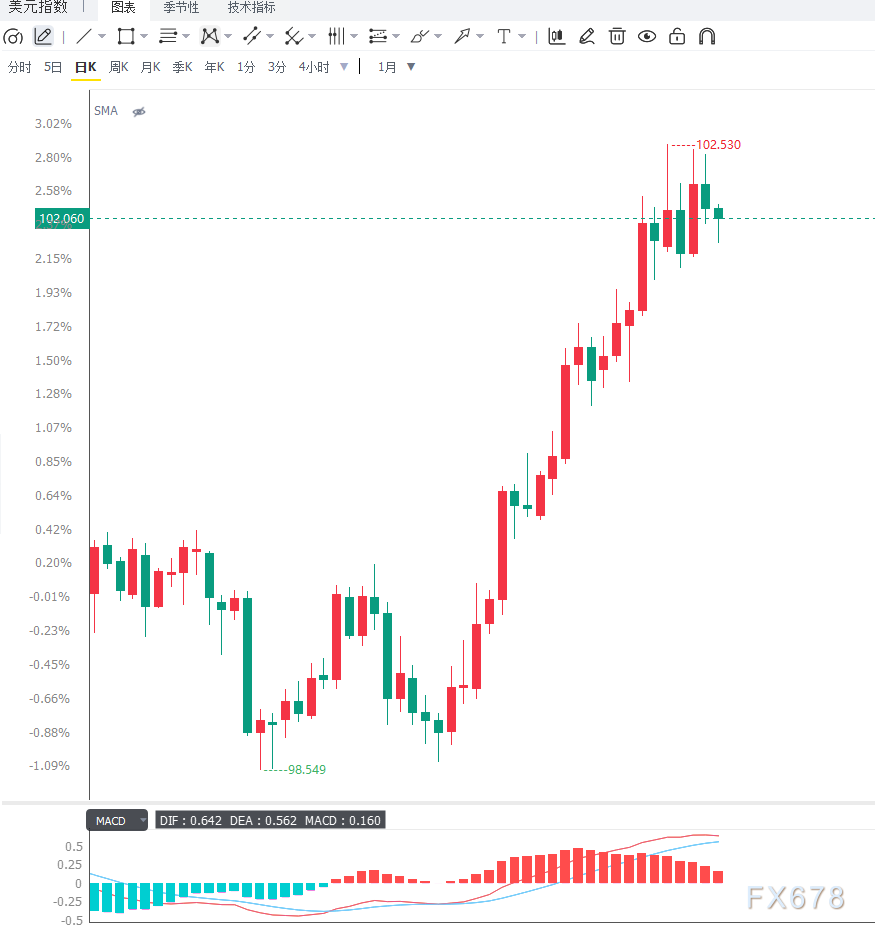
从市场结构来看,美元指数此前持续上涨并触及102.54,说明美元多头仍具有一定优势,但未能突破前高也意味着上方卖压不容忽视。当前美元正处于强势趋势中的回调整理阶段,后续能否重新走强,取决于收益率是否企稳、通胀数据是否强化加息预期,以及美元能否重新突破年内高点。
日线级别来看,美元指数报102.03附近,仍运行在20日指数移动平均线101.24上方,整体偏多结构尚未破坏。相对强弱指数(RSI)为67.91,接近超买区域,说明上涨动能仍然较强,但短线也存在获利回吐和技术性调整风险。下方首先关注101.24附近的20日均线支撑;若有效跌破,美元指数可能进一步进入调整。上方主要阻力为102.54附近的年内高点,若能够有效突破,可能打开进一步上行空间;若持续受阻,则需警惕高位震荡加剧。
4小时级别来看,美元指数未能延续上涨并从102.54附近回落,短线动能有所降温。若价格能够守住101.80附近并重新向102.20发起冲击,美元可能再次测试102.54阻力;如果跌破101.80,且美债收益率继续走低,则需关注101.50及101.24附近的支撑区域。上述4小时位置属于短线观察参考,并非已确认的技术拐点。由于缺乏完整的4小时均线、MACD和RSI数据,暂时无法确认短线调整是否会进一步演变为趋势反转。交易上应重点关注美国CPI公布前后的价格表现,以及突破关键位置后能否持续站稳。
编辑总结
美元指数当前处于高位回调与加息预期支撑相互博弈的阶段。美债收益率从近期高点回落,加上美伊释放对话信号,削弱了美元短线涨势;但市场仍预期美联储年内可能继续加息,美元的中期支撑尚未完全消失。后续行情的核心变量是美国9月CPI、国债收益率走势及美联储政策预期。如果通胀高于预期,美元有望重新测试102.54年内高点;如果通胀降温、收益率继续下行,美元则可能进一步回调,考验101.24附近的日线均线支撑。应避免仅凭短线下跌判断美元趋势反转,重点观察通胀数据公布后的收益率变化及关键技术位表现,同时防范地缘局势变化引发的市场波动。


